一、总览
CBAM 的逐小时绿电要求,常被讲成"买绿电就能降 CBAM 成本",这是最大的误解。正确的问题顺序是:产品在不在 CBAM 清单 → 该产品间接排放(电力)现在计不计入 → 计入的话,绿电要满足什么证据标准(逐小时)。按六类产品逐一判定如下:
-
水泥:间接排放当前计入(直接+间接均算)。当前就有逐小时要求——想用实际值,须物理直连或 PPA + 智能电表小时级匹配(实施条例 2025/2547)。未来默认值加成 10%→20%→30%,异地 PPA 认可边界待裁决。绿电现在就能算数。 -
化肥(含氨/尿素/硝酸铵):间接排放当前计入。当前就有逐小时要求,同水泥。绿氨替代灰氨是免 CBAM 的正解。绿电现在就能算数。 -
进口电力(作为商品):本身即电力。逐小时条款最明确——主条例 Annex III 5(d) 明文"one hour",另需沿线电网运营商对互联容量出具"确定不削减"的坚定承诺(firm nomination)等共五条件。2027 年前欧盟将修订电力核算方法;条件 4+5 实践近乎无人满足。现在就有条款,但几乎无人能用。 -
钢铁:间接排放当前不计费(仅申报)。当前无逐小时实际需求(不申请实际值则无需逐小时证据)。2027 年第二阶段评估纳入间接排放,绿电价值在 2030 前后兑现。 -
铝:间接排放当前不计费(仅申报)。同钢铁。铝最可能先纳入(2030 前后,欧洲铝业持续游说),绿电价值在 2030 前后兑现。 -
氢:间接排放当前不计费。绿氢另有 RFNBO 认证路径(2030 起逐小时,见第八章),可立即适用;常规路径要等间接排放扩围评估,2030+。
三个判断:
-
当前(2026)能在 CBAM 申报中"立即算数"的绿电产品只有水泥、化肥、电力;钢铁、铝、氢的绿电投入目前只降碳足迹、满足客户,CBAM 价值要等间接排放纳入征税(预计 2030 年前后)。 -
逐小时要求当前已写入法律(不是"未来可能"),但全球尚无一份"交卷"——CBAM 正式期 2026 年 1 月 1 日才开始,首笔申报缴付在 2027 年(电力 9 月 30 日、其他产品 2 月 28 日)。所以现在是"规则已定、判例为零"的阶段,全球可见的都是为申报做准备的安排。 -
"逐小时"不是对所有工厂的强制义务,而是"想用实际排放因子降低间接排放申报值"时必须满足的证据标准。不满足就用默认值——不违法,但成本更高。
二、CBAM 的"当前":谁计入间接排放,谁有逐小时要求
2.1 当前计入间接排放的只有三类:水泥、化肥、电力
CBAM 六类产品(钢、铝、水泥、化肥、电力、氢)在正式期都计算直接排放,但间接排放(电力)是否计入征税,Annex II 只点了三类:
-
水泥:间接排放计入。绿电可直接降低间接排放申报值; -
化肥(氨/尿素/硝酸铵):间接排放计入。绿电同样直接有效; -
进口电力:本身就是电力,逐小时条款的原始适用场景; -
钢铁 / 铝 / 氢:间接排放只申报、不收费。绿电降的是碳足迹,不是 CBAM 账单。
注意:钢/铝/氢的间接排放申报义务仍在(过渡期已如此),只是不计费。企业若在申报中主张了实际值(即便不计费),同样要满足证据要求——这为 2030 年扩围攒下了数据基础。
2.2 当前逐小时要求:法律已写明,但全球无一份"交卷"
逐小时要求分两个适用场景,法律状态不同:
场景一:进口电力——主条例明文"one hour"(Annex III, Point 5(d))
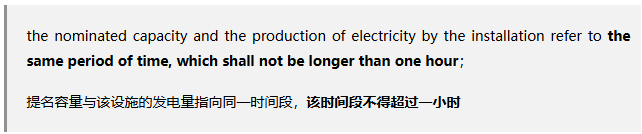
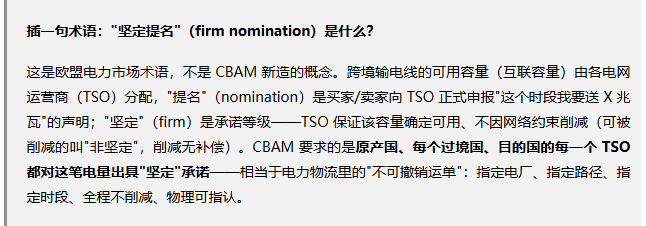
立法意图(序言 Recital 52)是防"漂洗":光签一张绿电合同不足以证明电是绿的,因为交流电网里物理潮流由电网定律决定、与买卖合同解耦——必须把绿电身份和物理路径钉在一起才认。但现实中:欧盟内部跨境容量多由市场耦合隐式分配,没有"购买坚定容量权 + 显式提名"的常规商业流程;第三国 TSO 没有义务配合欧盟 CBAM 核查;日前计划在日内还会被平衡市场推翻。所以这条近乎无人满足。
场景二:货物间接排放——实施条例细化为"智能电表小时级匹配"(2025/2547, Annex II D.4.3)
主条例 Annex III Point 6 只规定两个前提(物理直连或 PPA,且电量与申请值相当),未逐字写"一小时"。2025 年 12 月实施的计算规定把它落成技术要求,两条路径都要求:
-
物理直连:单线图 + 智能电表证明发电量/输送量在不超过一小时的同一测量周期内匹配; -
PPA:必须是物理交割合同(非金融合约)+ 智能电表证明发电与交付在不超过一小时的同一测量周期内等量; -
排除能源属性证书:GoO、I-REC、国内绿证不被接受为独立证据——"证电分离"在 CBAM 下正式失效。
2.3 当前要求的适用范围边界(最容易误读的一点)
-
逐小时匹配不是法定义务,而是"申请实际排放因子"的门槛;用默认值完全合法,只是贵。 -
它只对间接排放计入的产品(水泥/化肥/电力)有即时核算意义;钢/铝/氢目前申请实际值不影响账单。 -
绿证无效 ≠ 绿电无效:物理直连和合规 PPA 是有效的,且需要小时级计量基础设施支撑。
三、CBAM 的"未来":间接排放与逐小时如何演化
CBAM 关键节点时间线:2026H2 → 20323.1 官方路线图:COM(2025) 783 的"两步走"
欧委会 2025 年 12 月 16 日(正式期启动当天)发布的实施报告明确:
-
2026–2027 第一阶段:扩大下游钢/铝制品覆盖;强化反规避(封堵"废料漏洞");修订电力嵌入式排放核算方法;出台第三国碳价(Article 9)抵扣细则; -
2027 年后第二阶段:评估把间接排放、运输排放纳入覆盖范围;探索化工、玻璃等更多行业。
另有一个常被忽略的信号:过渡期实际值报告率从 2023Q4 的 8% 升至 2025Q2 的 53%,单次进口超 1000 吨的大宗商品报告率 90%–93%——证明"按实际值申报"在操作上可行,欧盟核查体系已经跑通,未来对证据质量的审查只会更严。
3.2 间接排放扩围:谁最可能先纳入
-
铝最可能先纳入(2030 前后,业界共识预期):电解是典型电耗行业,欧洲铝业持续游说,COM(2025) 783 列明评估,且中国铝默认值已是全球最高档; -
钢铁紧随其后(2030s 中段):电弧炉路线同样高度依赖电力,已在第二阶段评估范围内; -
更多行业(化工、玻璃等):仅探索性,待 2032 年审查报告后再议。
对铝/钢企业,这意味着:当前绿电不计入 CBAM,但 2030 年扩围时"默认值加成 30%"会直接落在头上——现在不建绿电直连和小时级计量,届时要么吃最高默认值,要么仓促补课。
3.3 逐小时要求本身在演化:四个方向
-
默认值逐年变贵:加成 2026 年 10% → 2027 年 20% → 2028 年起永久 30%(化肥例外仅 1%,但中国煤制工艺本身排放高)——"不做实际值"的机会成本每三年上一个台阶; -
电力核算方法修订:报告承诺 2027 年前修订电力嵌入式排放方法,电力进口的实际值路径(五条件)可能被重新设计; -
"异地 PPA"边界裁决:土耳其水泥行业正集体要求欧盟认可"厂区外异地 PPA"(中小厂自耗电需 50–70 MW 光伏、厂区直连不可行)——该裁决将直接决定水泥/化肥/未来铝行业可用的绿电路径宽度; -
证书工具的长期命运:当前"证书不认",但若分时绿电/小时级 T-EAC 与物理可追溯数据打通,规则存在松动的技术前提——不过官方方向目前仍是"物理证据优先"。
3.4 未来关键节点时间线(2026H2 → 2032)
按时间先后排列:
-
2026.8.18:欧盟电池法碳足迹性能分级阈值生效(见第八章)——非 CBAM,但中国电池企业入欧硬门槛; -
2026–2027:CBAM 第一阶段——电力核算方法修订、反规避、下游扩围,电力实际值路径可能收紧或调整; -
2027.2.28:首个 CBAM 年度申报截止(货物)——全球首批"实际值"证据接受度揭晓; -
2027.9.30:电力首次证书缴付——电力五条件的现实检验; -
2027 Q2:GHG Protocol 与 ISO 的统一公众咨询启动(Scope 2 修订并入其中,见第八章); -
2028.1.1:CBAM 默认值加成升至永久 30%——不做实际值的成本跳升; -
2027–2029:第二阶段评估间接排放扩围(铝优先)——铝企绿电价值"即将兑现"窗口; -
2028 Q4:GHG Protocol 与 ISO 联合标准发布——全球碳披露"母标准"可能逐小时化; -
2030:铝间接排放预计纳入;RFNBO 逐小时生效(见第八章)——CBAM 逐小时适用范围扩大。
四、法律证据:逐小时要求的条文出处
逐小时要求的法律依据分三层递进:
-
第一层·主条例——Regulation (EU) 2023/956, Annex III(2023.5 通过,2025.10 合并):进口电力明确"one hour"(Point 5(d));货物间接排放只规定 PPA/直连前提(Point 6); -
第二层·实施条例——Implementing Regulation (EU) 2025/2547(2025.12):物理直连与 PPA 均要求智能电表不超过一小时的同一测量周期匹配,并排除能源属性证书; -
第三层·实施报告——COM(2025) 783(2025.12):两步走路线图,第二阶段评估间接排放扩围,并修订电力核算方法。
主条例 Annex III, Point 6(货物间接排放的实际值前提)原文:
译文:经授权的 CBAM 申报人……若能证明进口货物生产设施与发电来源之间存在直接技术连接,或该设施运营者已与第三国电力生产商签订购电协议(PPA)且电量等同于申请使用特定值的电量,则可适用实际嵌入排放而非默认值。
序言 Recital (52)(立法意图):为规避规避风险并提高电力进口及货物中实际 CO₂ 排放的可追溯性,仅在某些严格条件下允许计算实际排放;特别是必须证明坚定提名互联容量,且购买方与生产商之间存在直接合同关系。
PPA 定义(Annex III, Point 1(f)):"购电协议"指一方同意直接向电力生产商购买电力的合同。
一句话概括法律状态:主条例给了原则(直连或 PPA),实施条例给了证据标准(小时级智能电表 + 排除证书),实施报告给了时间表(第二阶段扩围间接排放)。
五、为什么是"小时":逐小时关联逻辑
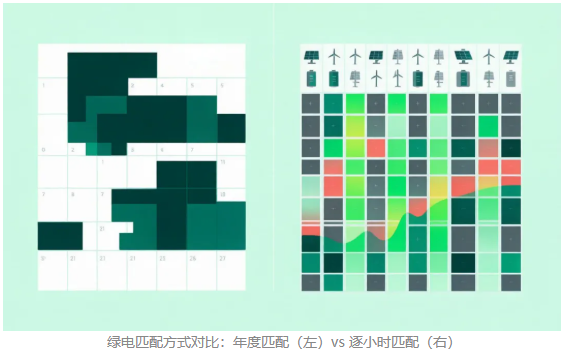
传统绿电证明是年度匹配:一年买 100 万度绿证 = 一年用 100 万度电 = "100% 绿电"。但电力是瞬时物理量——白天光伏旺、夜间靠煤电,年度匹配掩盖了"夜间用电其实高碳"的真相。CBAM 逐小时要求本质是穿透年度平均的模糊性,回到电力消费的物理时间真相。三个立法理由:
-
防止规避:允许年度匹配,企业可"白天用煤电、夜间买绿证",纸面零排放、物理零减碳(Recital 52 明示此担忧); -
环境完整性:CBAM 要让进口产品承担与欧盟产品相当的碳成本,证据标准过低即可"纸面减碳"; -
与欧盟内部规则一致:欧盟 RFNBO(2023/1184)已对绿氢引入小时级时间相关性(2030 起),CBAM 方向同源。
技术含义很直白:发电侧智能电表 + 用电侧智能电表 + 小时内"发电量 ≥ 声称绿电量"的时间对齐 + 可核查数据留存。这是电力计量基础设施和数据管理的系统工程,不是买一张证书。
六、不满足逐小时的代价:默认值惩罚
若无法满足实际值申请条件(含逐小时匹配),使用国家默认值,并叠加逐年加成(2026 年 +10% → 2027 年 +20% → 2028 年起 +30%;化肥仅 +1%)。以中国为例(基于 2026Q1 证书价 75.36 欧元/吨),各产品的账单量级如下:
-
无水氨:默认值 4.404 tCO₂e/吨,单吨 CBAM 成本约 332 欧元(约 2530 元); -
尿素 / 硝酸铵:默认值约 3.111 tCO₂e/吨,单吨约 235 欧元(约 1790 元); -
氢气:默认值 29.304 tCO₂e/吨,单吨约 2208 欧元(约 16860 元); -
未锻轧铝(7601):中国默认值居全球最高档,单吨约 143 欧元; -
铝板带(7606):同为全球最高档,单吨约 232 欧元。
注:化肥加成低(1%),但中国煤制工艺本身排放强度高(煤制尿素 2.269 vs 欧盟 0.878 tCO₂/吨),负担主要来自工艺差距;钢/铝/水泥/氢的默认值则叠加 10%–30% 惩罚性加成。一个制度性短板:中国绿证目前不被 CBAM 认可——只能证明发电属性、无法在输配与使用环节溯源,不满足间接排放追溯需求;只有物理直连或 PPA(绿电交易)被认可。
七、全球案例:在"当前→未来"框架下归位
先分清两类案例:A 档(水泥、化肥、电力)是"现在就能用绿电在 CBAM 算数"的安排——绿电直接进间接排放申报;C 档(钢/铝/氢)是"为 2030 扩围买单"的布局——当前绿电只降碳足迹,价值在未来。B 档是"规则博弈与警示"——含电力进口的逐小时门槛测试、巴西/澳大利亚"物理低碳但账面落空"的反例。全球目前没有任何"已获欧盟认可的实际值申报"案例(首笔申报 2027 年才交卷),以下案例均为"为申报做准备的安排"或"规则博弈"。
A 档 · 结构性安排(现在就能算数的行业)
A1 摩洛哥 OCP(化肥)——"绿电→绿氨→零碳化肥→免 CBAM"完整闭环
-
命中:DAP/MAP 复合肥在清单、直接+间接排放均计入、主市场即欧盟农业区、摩洛哥无合格碳价(Article 9 不可抵扣); -
动作:130 亿美元绿氨平台(70 亿用于装置)+ 3.8GW 风光;2027 年全集团 100% 绿电;绿氨 2026 年 10–20 万吨 → 2027 年 100 万吨,替代每年进口的 200–300 万吨灰氨; -
启示:合成氨全生命周期趋零 → CBAM 成本趋零,相对灰氨对手形成碳成本优势——中国煤制尿素/煤头合成氨应对标。
A2 印度 AM Green(氨)——RFNBO 逐小时标准的工业级实践
-
命中:氨在清单、出口欧洲(Uniper 承购)、绿电 PPA + RFNBO 认证(逐小时标准直接落地); -
动作:2026.1.12 Uniper 签每年最多 50 万吨可再生氨(印德总理见证);一期 100 万吨/年,NTPC 25 年 PPA + Gentari 供可再生电力,按 RFNBO 时间相关性设计(2029 底前按月、2030 起逐小时); -
启示:2026 年印欧 FTA 取消 95% 商品关税但 CBAM 依然适用——FTA 不免碳关税,绿电/绿氨才是。
A3 土耳其水泥——间接排放申请实际值的"压力测试"
-
命中:水泥清单内且立即计入间接排放,土耳其是欧盟水泥/熟料最大进口来源国; -
动作:过渡期实际申报灰色熟料 0.88 tCO₂/吨,而默认值 1.551(土耳其落入最高档"other countries")→ 碳成本从约 20 欧元升至 80 欧元/吨,超出口均价; -
博弈点:中小厂自耗电需 50–70 MW 光伏、厂区直连不可行,行业集体要求欧盟认可"异地 PPA"——该边界裁决将直接影响中国水泥/化肥乃至未来铝行业的同款诉求。
B 档 · 规则博弈
B1 电力进口——"坚定提名 + 逐小时"五条件近乎无人能同时满足(见 2.2 节)。乌克兰尤其残酷:2022 年同步 ENTSO-E 后电力出口纳入 CBAM,2027.9.30 首笔缴付,受地缘冲突其发电结构与互联容量——逐小时是真实抬高的合规门槛。
B2 巴西——"电网 80% 可再生"换不来 CBAM 减免(最深刻警示)
-
物理:水电基底、全球唯一工业木炭高炉、亚马孙水电原生铝,都很"绿"; -
落空:SBCE 碳市场 2030 年前无有效碳价(Article 9 抵扣为 0)→ FSC 认证不在欧盟认可清单 → 国家统计与产品级 MRV 脱节(无法报实际值)→ 钢坯默认值惩罚 ≈111 欧元/吨; -
教训:物理或制度上"绿" ≠ CBAM 核算上"绿"。巴西与中国的共同短板:无合格碳价、绿证/认证不被认可、产品级 MRV 缺口。
B3 澳大利亚——2028 年六条线汇聚的"铝业悬崖"
-
2026 年对欧账单仅 88 万–227 万欧元(铝对欧出口占比 <5% 且 60% 为废铝),看似无感; -
2028 年六线同至:Tomago PPA 到期(12 月)、CBAM 默认值加成永久 30%、日本碳附加费开征、韩国 CBAM 成本上升、澳政府 20 亿澳元绿色铝补贴、大选不确定性; -
教训:CBAM 价值不止当期账单,而在资产组合优化、区域溢价分化、制度扩散三个间接渠道——这正是中国内蒙/新疆煤电铝要理解的结构性风险。
C 档 · 为 2030 扩围布局(钢/铝/氢)
定位:钢/铝/氢的间接排放当前只申报不收费。以下企业正在用绿电提前布局,赌的是 2030 年前后间接排放纳入征税时,已有数据体系和绿电基础可以兑现。全球目前没有任何"已获欧盟认可的实际值申报"案例——首笔申报 2027 年才交卷,以下均为"为申报做准备的安排"。
C1 韩国 POSCO(钢)——全球最大单厂 CBAM 敞口的前瞻布局
-
命中:钢在清单、对欧年出口约 200 万吨、间接排放暂不计; -
动作:2021 年起建 MRV 体系(与 K-ETS 架构对齐),过渡期持续向欧洲客户提供季度碳排放报告;HyREX 氢基 DRI 中试线推进;增加电炉比例;K-ETS 碳价约 5–8 欧元/吨,远低于 EU ETS 约 75 欧元/吨,Article 9 抵扣尚未获批——出口商需同时承担 K-ETS 国内成本和 CBAM 全额证书费用; -
定位:2030 窗口——当前绿电/氢投入降的是碳足迹和客户吸引力,不是 CBAM 账单。但 MRV 数据体系已在攒基础,一旦间接排放扩围,可立即切换为实际值申报。
C2 印度 JSW Steel(钢)——瞄准欧盟出口的绿钢厂
-
命中:钢在清单、对欧出口(FY25 钢铁对欧出口已降 31%,FY26 进一步暴跌 51%)、间接排放暂不计; -
动作:Salav 绿钢厂 4 MTPA,DRI 路线(天然气+可再生燃料→绿氢);25 MW 绿氢电解槽(年产约 3800 吨);SEED 减碳计划目标 2030 年前减 1800 万吨 CO₂;UC Berkeley IECC 研究:H₂-DRI 绿钢最早 2030 年与新高炉钢平价,计入 CBAM 后已更便宜; -
定位:2030 窗口——赌的是绿钢溢价 + CBAM 成本交汇点。当前对欧出口已在跌,绿钢厂是"为 2030 买单"的典型布局。
C3 埃及(钢/化肥/铝)——棕地改造 + 国内碳税双线推进
-
命中:钢/化肥/铝均在清单(化肥间接排放已计入→ A 档逻辑,见 A1 摩洛哥对标),钢/铝暂不计;获 CBAM 豁免至 2027 年底; -
动作:战略从"大型绿氢出口枢纽"转向"棕地改造"——Fertiglobe(Ain Sokhna)、Mopco(Damietta)在现有氨装置中嵌入电解槽,用数亿美元而非数十亿美元完成脱碳改造;€2.71 亿欧盟支持 GSI 项目(EIB+AFD+EU 赠款),目标 7000 家工厂屋顶光伏 1000 MW("Shams El Senaa"计划);筹备国内碳税(Article 9 抵扣前提); -
定位:2027–2030 窗口——豁免到期后若未脱碳,年 CBAM 成本约 3.17 亿美元。棕地改造是"用最小代价为扩围买保险",与中国煤制化肥面临的"默认值惩罚 + 绿证不被认可"困境高度同构。
C4 中国(钢/铝)——方向正确,价值在未来
-
太钢(钢):废钢+电炉+绿电,TÜV SÜD 认证,碳足迹降 75%——在清单、对欧出口、绿电三项命中,但间接排放暂不计。定位:2030 窗口前瞻布局; -
霍林郭勒绿电铝(铝):65 亿 kWh 直连,减碳约 500 万吨——直连方向正确,但对欧量小且间接排放暂不收费。定位:2030 窗口前瞻布局; -
共同短板:中国绿证不被 CBAM 认可;全国碳市场基于碳强度而非绝对总量,Article 9 抵扣前景不明;产品级 MRV 体系仍在建设——与巴西(B2)的短板高度相似:物理或制度上"绿"≠ CBAM 核算上"绿"。
补充:中国化肥(煤制尿素 2.269 vs 欧盟 0.878 tCO₂/吨,合成氨默认值 4.404 → 约 2530 元/吨)在清单且间接排放已计入,属于 A/B 档逻辑——现在就是潜在风险 + 绿氨机会,但因对欧出口量小,实际影响有限。国科能源滁州(分时电碳因子 + 必维认证,降 20%)不在 CBAM 清单,服务《电池法》(见第八章),是方法论参考。广东分时绿电交易("分时三者取小"小时级时间戳)是通用制度底座,尚未对接欧盟核查。
小结:C 档的共性是"时间窗口"——绿电投入现在的回报是碳足迹降低和客户认可,真正的 CBAM 账单价值要等 2030 年前后间接排放纳入征税。韩国 POSCO 的 MRV 体系、印度 JSW 的绿钢厂、埃及的棕地改造、中国的绿电直连,四条路径殊途同归:先建数据和绿电基础,等规则扩围时兑现。行动优先级:化肥/绿氨(立即价值)> 钢/铝绿电直连 + MRV 体系(2030 窗口)> 电碳因子基础设施(通用底座)。
八、其他绿色贸易壁垒:逐小时要求全景
先纠正一个容易传错的印象:"逐小时"目前并不是全球绿色贸易机制的普遍要求。带明确逐小时条款的机制其实很少;更多的是"规则同源、颗粒度不一"或"未来可能跟进"。逐个机制看清楚,才不会把"绿色贸易壁垒在扩散"误说成"逐小时要求在扩散"。
8.1 全景速览
当前就有逐小时条款或要求的:欧盟 RFNBO(2023/1184,绿氢认证)、美国 IRA 45V(清洁氢税收抵免)、美国 IRA 45Y/48E(清洁电力税收抵免)、T-EAC / I-REC 小时级证书:已推出按小时签发的商业证书,属自愿市场——目前不被 CBAM 接受为证据。
最有分量的潜在逐小时化:GHG Protocol Scope 2 修订——全球碳核算"母标准"(IFRS S2、ESRS、加州 SB 253 均引用)。
暂无逐小时、但规则同源甚至更严的:欧盟电池法(2023/1542 + 细则 2024/1789)、英国 CBAM(2027.1)、日本 GX 体系、ESP R / 数字产品护照
8.2 当前就有逐小时条款/要求的
-
欧盟 RFNBO(2023/1184)——绿氢出口欧盟若走 RFNBO 路径,2030 年起逐小时是硬门槛;AM Green 项目正是按此设计。这是"逐小时从绿氢延伸到 CBAM 货物"的最直接样板,也是 CBAM 氢清单的姊妹规则。 -
美国 IRA 45V(清洁氢)——2025 年 1 月最终规则确立"增量性 + 时间匹配(2030 起逐小时) + 可交付性"三支柱,是全球氢认证的参照模板;但 2025 年 7 月 OBBBA 将 45V 终止提前至 2027 年底开工项目,逐小时条款随之落空。注意:条款死了,标准活着——AM Green、NEOM 等全球氢项目仍以"三支柱"为设计语言。 -
GHG Protocol Scope 2 修订(第一轮咨询 2025.10.20–2026.1.31,结果已公布)——这是比 CBAM 覆盖面更大的逐小时化:全球企业碳披露(IFRS S2、EU ESRS/CSRD、加州 SB 253)都引用 GHG Protocol。提案在基于市场的范围二方法中引入小时级匹配 + 可输送性要求,配套豁免阈值(小企业)、遗留条款(存量合同)、负荷曲线近似工具和多年分阶段实施。第一轮咨询收到近 1100 份反馈(56 个国家),2026.7.29 官方公布结果:逐小时匹配争议巨大(总体平均支持率仅约 22%,行业与企业组织最不支持)、可输送性在欧洲意见两极、豁免阈值 50 GWh 讨论最多;ISB/TWG 正探讨"多种报告方法"以回应分歧。时间表已变:因 GHG Protocol 与 ISO 宣布合并企业碳核算标准(Scope 1/2/3 + AMI × ISO 14064-1),原计划的"第二轮独立咨询"被吸收进 2027 Q2 的统一公众咨询,最终联合标准 2028 Q4 发布。方向不变:一旦落地,全球供应链碳披露的绿电证据颗粒度将被拉到小时级——这比任何单一边境税都影响深远。 -
T-EAC 时间基能源属性证书——I-REC、Green-e 已推出按小时签发的证书,中国广东分时绿电交易逻辑同源。注意:T-EAC 目前不被 CBAM 接受为独立证据,其价值在"未来可能成为跨体系互认的基础单元",不是今天的通关凭证。
8.3 暂无逐小时、但规则同源甚至更严的
-
欧盟电池法(细则 2024/1789)——比 CBAM 更严的"光谱另一端":CBAM 至少认可"PPA + 小时级匹配",电池法细则的电力建模只认两种:国家平均电网因子,或厂区边界内物理直连电源的实际因子;PPA 与绿证都不构成核减依据。所以它压根不需要"逐小时"条款——它用"只认直连"把市场化绿电全部挡在门外。对以电网因子高、绿证/PPA 为主打的中国电池企业(宁德、比亚迪等),2026.8.18 性能分级阈值生效后压力直接兑现;这解释了为什么头部电池厂都在布局"零碳园区绿电直供"。 -
英国 CBAM(2027.1)——覆盖铝/水泥/化肥/氢/钢,规则与欧盟高度同构,但两处关键差异:不覆盖电力、间接排放 2029 年前不纳入(比欧盟更保守)。2029 年前绿电在英国机制下无核算意义;2029 年后若纳入间接排放,大概率复制欧盟的 PPA/直连 + 小时级证据标准——这是"逐小时逻辑扩散"最可能的下一站,但现在还不是。 -
日本 GX——无独立"碳边境税":2026 年 GX-ETS 针对国内企业;2028 年附加费是对进口燃料征收;边境端目前只要求进口商申报高碳产品碳足迹(无收费),2030 前后才计划对标欧盟推出边境收费。全程无逐小时条款。 -
韩国——没有自己的边境碳机制,真实角色是欧盟 CBAM 的受冲击出口国(2026 年钢铁 CBAM 成本约 8500 万欧元,2030 年代初或达每年 12 亿欧元),应对策略是推动 K-ETS 获 Article 9 抵扣认可(当前唯一满足欧委会三项结构性条件的非欧体系)。 -
ESP R / 数字产品护照(潜在)——产品环境足迹(PEF)方法中电力建模默认国家平均因子,供应商特定数据(如 PPA)的认可规则仍在制定,目前无小时级强制;但其"生命周期追溯"逻辑与逐小时数据体系同源,属于值得跟踪的潜在方向。
8.4 给企业的结论:同一种逻辑,一套数据吃遍所有壁垒
把这些机制放一起看,结论很清楚:"碳边境机制/绿色贸易壁垒"在扩散(英国已立法、美国国会反复提案、日韩酝酿),而"物理可追溯 + 时间匹配"是它们未来纳入间接排放/碳足迹核算时共同的标准选择。欧盟 CBAM 把答案写成"直连或 PPA + 小时级计量、排除纯证书";电池法则更激进到"只认直连";GHG Protocol 第一轮咨询里逐小时虽争议大(支持率仅约 22%),但"提高时间颗粒度"本身并无异议,分歧只在节奏、豁免与是否允许多种方法并存——方向只有一个,颗粒度只会变细。
对出口企业,早建小时级计量与数据体系,不是为今天某一个机制,而是为所有主要市场未来规则的共性要求买保险——RFNBO 的逐小时、CBAM 的逐小时、GHG Protocol 的小时级匹配、未来英国/日本若纳入间接排放的逐小时,本质是同一套数据。先做到物理可追溯 + 小时级存档,无论哪个壁垒落地都能少补一年的课。
九、最容易被误解的问题
Q: 买了绿证, CBAM 排放就一定下降。 A: 不一定。计算规定已明确排除能源属性证书( GoO 、 I-REC 、国内绿证)作为间接排放核算的独立证据。只有物理直连或合规 PPA + 逐小时匹配才可能用实际排放因子,且前提是该产品间接排放计入(当前只有水泥、化肥、电力)。
Q: 锂电池 / 电池 / 光伏组件出口欧盟受 CBAM 影响。 A: 不受 CBAM 管辖(不在 Annex I ),但受更严的电池法约束:碳足迹声明 2025.2.18 起、性能分级阈值 2026.8.18 起,电力建模只认国家平均因子或厂区直连,绿证 /PPA 均无效——这往往比 CBAM 更难。
Q: 钢铁和铝用绿电, CBAM 就会按低排放计算。 A: 当前不计间接排放,绿电不直接降低 CBAM 申报值。但 COM(2025) 783 已明确第二阶段评估间接排放纳入(铝优先, 2030 前后),中国铝默认值又是全球最高档—— 2030 前把绿电直连和小时级计量建好,是给未来买保险。
Q:CBAM 要求所有工厂 24/7 用绿电。 A: 不准确。逐小时匹配不是法定义务,而是 " 想用实际排放因子降低间接排放申报值 " 时须满足的证据标准。不满足用默认值,不违法,但成本更高(且默认值加成逐年升至 30% )。
Q: 签了 PPA 就等于完成合规。 A: 不等于。 PPA 必须是物理交割合同,需配套智能电表小时级数据、电网连接证明、匹配计算,并经认可核查机构核查。土耳其水泥行业的 " 异地 PPA" 认可问题仍未解决,说明边界规则还在演化。
Q: 逐小时绿电只是营销概念。 A: 不是。在 CBAM 下它是使用实际排放因子的法律技术门槛;同一逻辑已在 RFNBO ( 2030 起逐小时)、美国 45V (曾确立 2030 逐小时后被终止,标准遗产仍在)、 GHG Protocol Scope 2 修订(提案小时级匹配,第一轮咨询结果 2026.7 公布、逐小时支持率仅约 22% 、正探讨多种报告方法,第二轮并入 2027 Q2 统一咨询)、 T-EAC 、中国分时绿电交易出现。英国 CBAM 与日韩机制目前尚无逐小时条款,但未来纳入间接排放时大概率面临相同标准。
